La plupart des investisseurs qui recherchent l'opportunité Touch Coffee Smart Bar se concentrent entièrement sur le coût d'entrée, la période de récupération et le revenu mensuel. Peu pensent à la sortie jusqu'à ce qu'ils possèdent déjà l'actif, ce qui est à l'envers. Les investisseurs sérieux planifient leur sortie avant de planifier leur entrée. Cet article explique en quoi consiste réellement cette planification: comment une petite entreprise de bar à café automatisé est valorisée, ce que recherchent les acheteurs, comment les règles fiscales canadiennes peuvent affecter ce que vous gardez d'une vente et un calendrier réaliste et non idéalisé pour le processus.
Pourquoi La Planification De Sortie Commence Avant D'Acheter, Pas Avant De Vendre
Selon le guide 2026 de Peninsula Road sur la vente d'une entreprise canadienne, les sorties les plus réussies partagent un schéma commun: la préparation commence environ douze à vingt-quatre mois avant que le propriétaire ne soit réellement prêt à vendre. Ce calendrier reflète le temps qu'il faut pour créer les qualités qui rendent une entreprise précieuse pour un acheteur: des finances propres, des accords documentés et une dépendance réduite vis-à-vis du propriétaire actuel ne se produisent pas du jour au lendemain.
Pour une entreprise de bar à café automatisé, cela signifie dès le premier jour: tenir des registres financiers organisés, documenter clairement les termes des accords sur les sites, entretenir correctement l'équipement et suivre les données de performance de manière cohérente. Ce sont également, et ce n'est pas une coïncidence, les mêmes habitudes qui soutiennent la bonne gestion quotidienne de l'entreprise, une bonne discipline opérationnelle et une bonne préparation à la sortie se chevauchent considérablement.
Pour une entreprise de bar à café automatisé, cela signifie dès le premier jour: tenir des registres financiers organisés, documenter clairement les termes des accords sur les sites, entretenir correctement l'équipement et suivre les données de performance de manière cohérente. Ce sont également, et ce n'est pas une coïncidence, les mêmes habitudes qui soutiennent la bonne gestion quotidienne de l'entreprise, une bonne discipline opérationnelle et une bonne préparation à la sortie se chevauchent considérablement.
SDE ou BAIIA? Quelle métrique s'applique à Votre Entreprise de Bar à café
Les petites entreprises ne sont pas toutes évaluées à l'aide de la même mesure des bénéfices, et l'utilisation de la mauvaise mesure produit une évaluation trompeuse. Selon la base de connaissances sur l'évaluation des entreprises de Morgan & Westfield, les bénéfices discrétionnaires du vendeur (SDE) définis par l'International Business Brokers Association comme la rémunération totale du propriétaire plus les bénéfices commerciaux normalisés sont utilisés pour les entreprises générant moins d'environ 1 million de dollars de bénéfices, car ces entreprises sont généralement vendues à un acheteur individuel qui remplacera personnellement le rôle du propriétaire. Le BAIIA (bénéfice avant intérêts, impôts, dépréciation et amortissement) devient la mesure la plus pertinente une fois qu'une entreprise dépasse environ 1 million de dollars de bénéfices, car à cette échelle, un acheteur s'attend généralement à embaucher un gestionnaire plutôt qu'à exploiter l'entreprise personnellement.
Pour une entreprise de bar à café automatisé à unité unique ou à petit portefeuille, SDE est presque toujours la métrique correcte et non l'EBITDA. Cela est important car les deux chiffres diffèrent de manière significative: SDE additionne la rémunération totale du propriétaire et les dépenses d'utilisation personnelle, tandis que l'EBITDA traite la rémunération du propriétaire comme un coût d'exploitation normal. Selon la ressource d'évaluation d'entreprise 2026 de Midstreet, le SDE est normalement un nombre plus élevé que l'EBITDA, car il reflète le plein avantage financier qu'un propriétaire reçoit, et pas seulement le bénéfice d'exploitation de l'entreprise.
Pour une entreprise de bar à café automatisé à unité unique ou à petit portefeuille, SDE est presque toujours la métrique correcte et non l'EBITDA. Cela est important car les deux chiffres diffèrent de manière significative: SDE additionne la rémunération totale du propriétaire et les dépenses d'utilisation personnelle, tandis que l'EBITDA traite la rémunération du propriétaire comme un coût d'exploitation normal. Selon la ressource d'évaluation d'entreprise 2026 de Midstreet, le SDE est normalement un nombre plus élevé que l'EBITDA, car il reflète le plein avantage financier qu'un propriétaire reçoit, et pas seulement le bénéfice d'exploitation de l'entreprise.
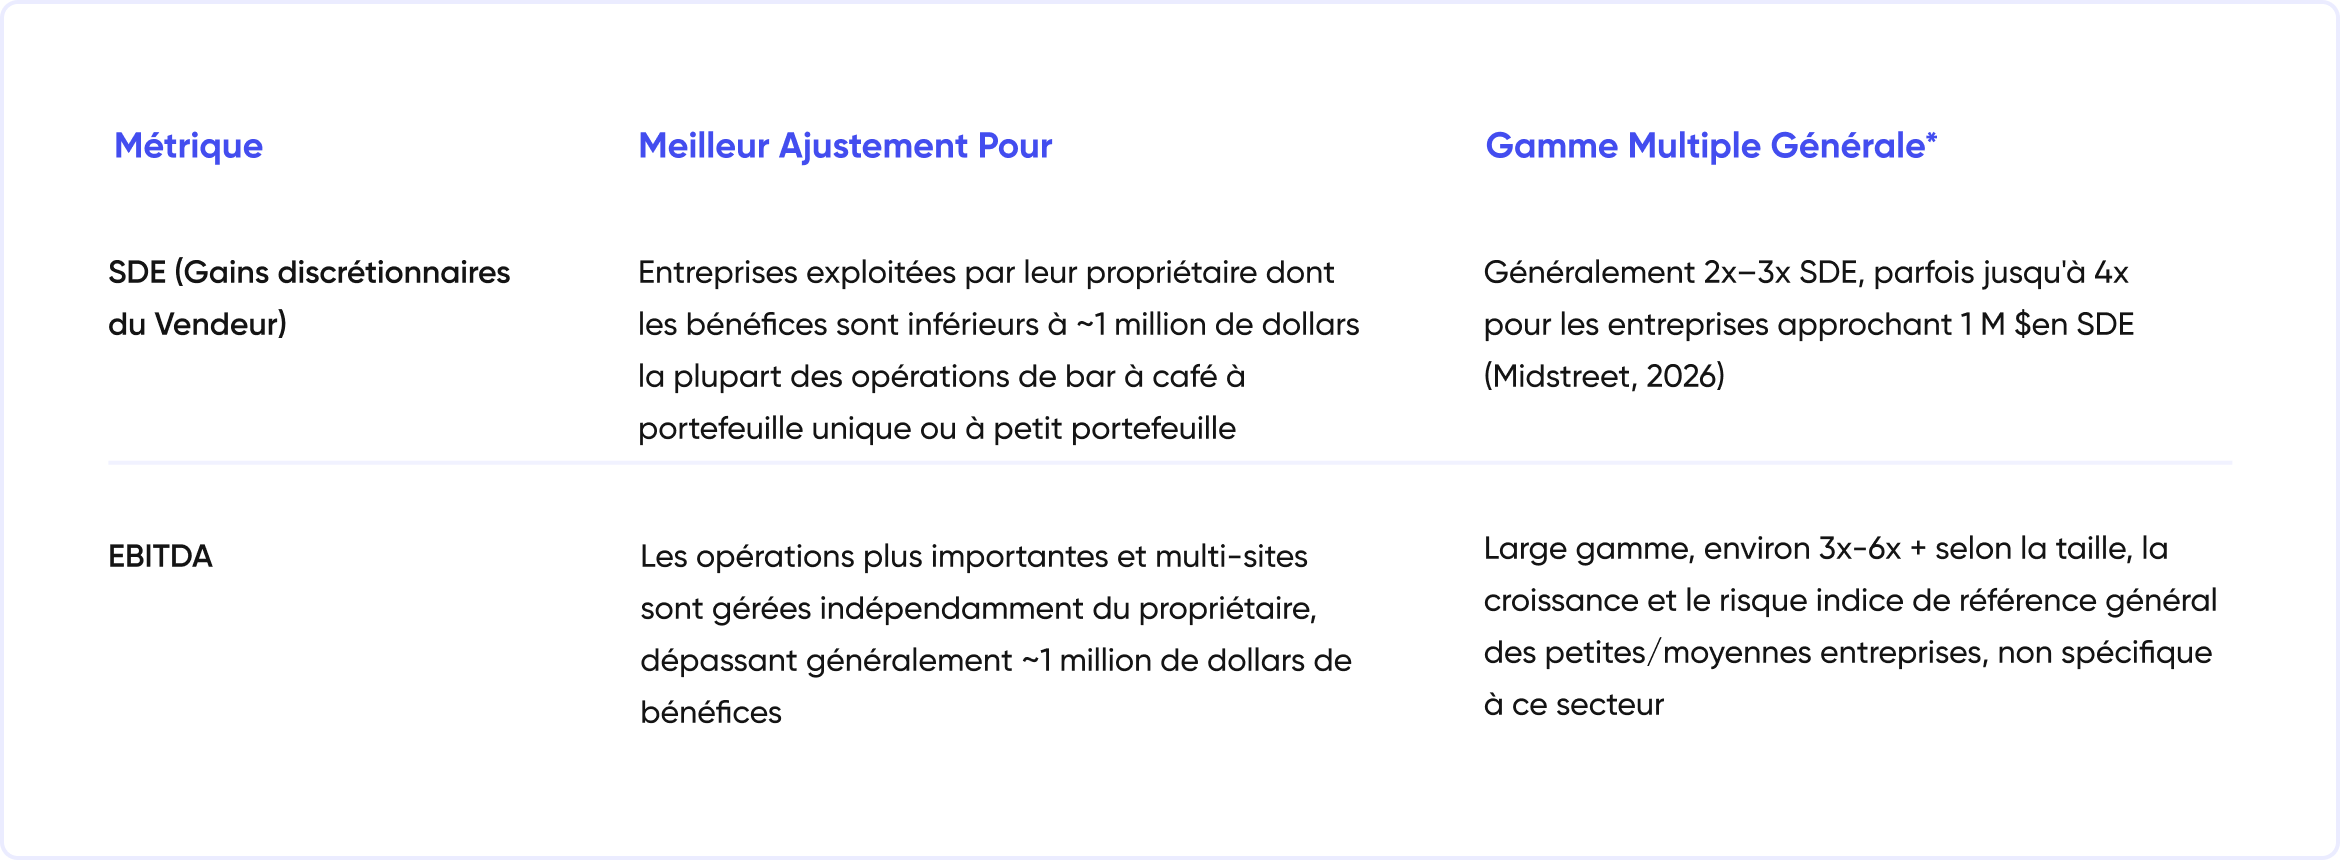
Ces multiples fourchettes proviennent de la littérature générale sur l'évaluation des petites entreprises, et non d'une base de données vérifiée sur les ventes de cafés automatisés ou de distributeurs automatiques; aucun ensemble de données publiques de ce type n'était disponible au moment de la rédaction. Traitez-les comme un point de référence de départ et non comme un résultat garanti. Le multiple réel qui s'applique à votre entreprise dépend fortement de l'âge et de l'état de la machine, de la force du contrat de site et de la durée restante, de la concentration des revenus entre les sites et de la demande de l'acheteur au moment de la vente, tous discutés plus en détail ci-dessous. Un expert en évaluation d'entreprise peut fournir une estimation défendable et spécifique à l'entreprise.
Ce qu'un Acheteur Recherche réellement dans une Entreprise de Bar à Café Automatisé
Selon le guide 2025 de DFY Vending sur l'évaluation des entreprises de vente automatique, les acheteurs accordent généralement la priorité à trois choses: la rentabilité, l'évolutivité et la simplicité opérationnelle. Pour une entreprise de distributeurs automatiques de café en particulier, cela se traduit par plusieurs facteurs concrets qu'un acheteur évaluera.
Dossiers financiers propres et vérifiables: états des profits et pertes organisés et historique des revenus cohérent. Un acheteur qui ne peut pas vérifier rapidement vos numéros actualisera son offre pour tenir compte de l'incertitude ou refusera de poursuivre
Dossiers financiers propres et vérifiables: états des profits et pertes organisés et historique des revenus cohérent. Un acheteur qui ne peut pas vérifier rapidement vos numéros actualisera son offre pour tenir compte de l'incertitude ou refusera de poursuivre
- État des machines et devise technologique: Un équipement bien entretenu avec des systèmes de paiement sans numéraire actuels et fonctionnels signale un bon entretien. L'entretien différé est un coût dont l'acheteur hérite et fixera le prix en conséquence
- Accords de lieu documentés et transférables: Traités en détail ci-dessous c'est souvent le facteur le plus important dans la vente d'une entreprise de café-bar
- Dépendance réduite et documentée du propriétaire: Une entreprise qui dépend des relations personnelles spécifiques, des connaissances ou de la présence du propriétaire actuel est plus risquée à acquérir pour un acheteur
L'Automatisation Réduit Une Partie De La Dépendance Des Propriétaires, Mais Pas La Totalité
L'automatisation réduit véritablement une catégorie spécifique de risques pour les personnes clés: la dotation quotidienne en personnel et la gestion opérationnelle. Contrairement à un café doté de personnel, un bar à café automatisé ne dépend pas du propriétaire actuel pour se présenter et exécuter le service; la machine fonctionne de manière indépendante.
Cela dit, l'entreprise peut encore dépendre fortement du propriétaire actuel à d'autres égards: la relation personnelle avec le contact du site, la connaissance non écrite de la routine de réapprovisionnement et des contacts avec les fournisseurs, et la compréhension informelle de l'historique de maintenance de la machine. Un acheteur évaluant l'entreprise actualisera son offre si la relation avec le lieu semble informelle, proche de l'expiration ou non formellement cessible à un nouveau propriétaire, quel que soit le degré d'automatisation de la machine elle-même.
Le point pratique à retenir: l'automatisation ne se traduit par une vente à moindre risque et à plus forte valeur ajoutée que lorsque les procédures d'exploitation, les relations avec les fournisseurs et l'accord sur le lieu sont documentés et formellement transférables, pas simplement parce que la machine fonctionne elle-même au jour le jour.
Cela dit, l'entreprise peut encore dépendre fortement du propriétaire actuel à d'autres égards: la relation personnelle avec le contact du site, la connaissance non écrite de la routine de réapprovisionnement et des contacts avec les fournisseurs, et la compréhension informelle de l'historique de maintenance de la machine. Un acheteur évaluant l'entreprise actualisera son offre si la relation avec le lieu semble informelle, proche de l'expiration ou non formellement cessible à un nouveau propriétaire, quel que soit le degré d'automatisation de la machine elle-même.
Le point pratique à retenir: l'automatisation ne se traduit par une vente à moindre risque et à plus forte valeur ajoutée que lorsque les procédures d'exploitation, les relations avec les fournisseurs et l'accord sur le lieu sont documentés et formellement transférables, pas simplement parce que la machine fonctionne elle-même au jour le jour.
Pourquoi l'Accord de lieu Peut être la Partie la Plus Précieuse de l'Entreprise
L'emplacement de placement est souvent le composant le plus précieux d'une entreprise de vente ou de bar à café automatisé, sans doute plus précieux que la machine elle-même, car la machine peut être remplacée mais un emplacement solide et établi ne le peut souvent pas. Cependant, un accord écrit sur le lieu n'augmente pas automatiquement la valeur de l'entreprise. Ce qui compte pour un acheteur, c'est le contenu commercial spécifique de cet accord.
La concentration de l'emplacement est un risque connexe que les acheteurs pèsent soigneusement. Si un seul hôpital, université ou siège social génère la majeure partie des revenus d'une entreprise, un acheteur peut considérer l'entreprise comme un risque plus élevé que ne le suggèrent les performances actuelles, car la perte de cette relation après la vente éliminerait la majeure partie des revenus. Les investisseurs qui construisent un portefeuille de plusieurs unités sur plusieurs sites distincts, plutôt que de se concentrer sur un seul site, présentent généralement une entreprise plus résiliente et plus précieuse à un futur acheteur pour cette raison.
- Durée restante: Un contrat avec deux ou trois ans restants vaut plus pour un acheteur qu'un contrat expirant dans trois mois, car l'acheteur acquiert les revenus futurs que représente cette durée
- Dispositions de renouvellement: Des conditions de renouvellement claires et favorables réduisent le risque pour l'acheteur que l'emplacement et ses revenus disparaissent peu de temps après l'achat
- Droits de cession: Le contrat doit explicitement autoriser le transfert à un nouveau propriétaire. Sans cela, le lieu peut avoir besoin d'approuver séparément l'acheteur, ajoutant de l'incertitude et du retard à la vente
- Approbation du site pour le transfert: Certains sites institutionnels, hôpitaux, universités, bâtiments gouvernementaux ont des processus officiels d'approbation des vendeurs qu'un nouveau propriétaire doit passer, indépendamment du contrat de vente privé entre l'acheteur et le vendeur
La concentration de l'emplacement est un risque connexe que les acheteurs pèsent soigneusement. Si un seul hôpital, université ou siège social génère la majeure partie des revenus d'une entreprise, un acheteur peut considérer l'entreprise comme un risque plus élevé que ne le suggèrent les performances actuelles, car la perte de cette relation après la vente éliminerait la majeure partie des revenus. Les investisseurs qui construisent un portefeuille de plusieurs unités sur plusieurs sites distincts, plutôt que de se concentrer sur un seul site, présentent généralement une entreprise plus résiliente et plus précieuse à un futur acheteur pour cette raison.
L'aspect fiscal de la Vente: Ce qu'exige réellement l'Exonération cumulative des gains en capital
Pour les propriétaires d'entreprise canadiens qui vendent par l'intermédiaire d'une société, l'Exonération cumulative des gains en capital (ECGC) est potentiellement la plus grande économie d'impôt disponible sur une vente d'entreprise. Pour 2026, plusieurs sources comptables citent la limite de l'ECGC à environ 1,25 million de dollars pour les actions admissibles de Petites entreprises (QSBC). ce montant est indexé annuellement, alors confirmez le chiffre exact actuel directement auprès de l'ARC ou d'un CPA plutôt que de vous fier à un seul article publié, y compris celui-ci.
L'ECGC ne s'applique qu'aux actions de la QSBC, en particulier pas à chaque vente d'entreprise, et pas automatiquement à chaque Société privée sous contrôle canadien (SPCC). Selon les directives résumées par ThinkAccounting, Insight Accounting CPA et la publication technique de CPABC sur les actions QSBC, la qualification nécessite généralement de satisfaire à plusieurs tests distincts:
Une entreprise peut être une opération parfaitement saine et rentable et échouer à ces tests, par exemple, si elle a accumulé des liquidités ou des placements importants au-delà de ce dont l'entreprise active a besoin, cela peut pousser la société hors-jeu lors des tests d'actifs. Étant donné que les tests portent sur une fenêtre de 24 mois, ce n'est généralement pas quelque chose qui peut être corrigé avec un ajustement de dernière minute avant une vente.
C'est également là que la décision de vente d'actifs par rapport à la vente d'actions devient directement pertinente: l'ECGC n'est disponible que sur une vente d'actions, pas sur une vente d'actifs. Selon le guide 2026 de Xero Canada, les acheteurs préfèrent souvent les ventes d'actifs parce qu'ils peuvent sélectionner des actifs spécifiques et éviter d'hériter de passifs inconnus, tandis que les vendeurs préfèrent souvent les ventes d'actions spécifiquement pour accéder à l'ECGC. Pour une entreprise de bars à café à une seule unité, les montants en jeu peuvent être suffisamment modestes pour que cette distinction importe moins, mais pour un investisseur qui a constitué un portefeuille de plusieurs unités sur plusieurs années, la structure de vente peut avoir une incidence significative sur le résultat après impôt.
Compte tenu de la nature technique de ces règles et du fait que la qualification dépend de votre situation financière complète, il s'agit véritablement d'une conversation pour un CPA, un Expert en évaluation d'entreprises ou un avocat fiscaliste, et non de quelque chose à finaliser en se basant uniquement sur des conseils généraux, y compris cet article.
L'ECGC ne s'applique qu'aux actions de la QSBC, en particulier pas à chaque vente d'entreprise, et pas automatiquement à chaque Société privée sous contrôle canadien (SPCC). Selon les directives résumées par ThinkAccounting, Insight Accounting CPA et la publication technique de CPABC sur les actions QSBC, la qualification nécessite généralement de satisfaire à plusieurs tests distincts:
- Statut de SPCC: La société doit être une société privée sous contrôle canadien, maintenue en permanence
- Critère de la période de détention (24 mois): Les actions doivent généralement avoir appartenu à la personne physique (ou à une personne liée) pendant les 24 mois précédant immédiatement la vente
- Critère de l'actif actif au cours de la période de 24 mois: Tout au long de ces mêmes 24 mois, plus de 50% de la juste valeur marchande des actifs de la société doit avoir été utilisé dans une entreprise exploitée activement principalement au Canada
- Test de la société par actions d'une petite entreprise (SBC) au moment de la vente: Au moment de la disposition, généralement 90% ou plus des actifs de la société doivent être utilisés dans une entreprise exploitée activement
- Exigence de résident individuel: L'ECGC est demandée par un particulier qui est un résident canadien, il s'agit d'une exemption personnelle et non d'une exemption d'entreprise
Une entreprise peut être une opération parfaitement saine et rentable et échouer à ces tests, par exemple, si elle a accumulé des liquidités ou des placements importants au-delà de ce dont l'entreprise active a besoin, cela peut pousser la société hors-jeu lors des tests d'actifs. Étant donné que les tests portent sur une fenêtre de 24 mois, ce n'est généralement pas quelque chose qui peut être corrigé avec un ajustement de dernière minute avant une vente.
C'est également là que la décision de vente d'actifs par rapport à la vente d'actions devient directement pertinente: l'ECGC n'est disponible que sur une vente d'actions, pas sur une vente d'actifs. Selon le guide 2026 de Xero Canada, les acheteurs préfèrent souvent les ventes d'actifs parce qu'ils peuvent sélectionner des actifs spécifiques et éviter d'hériter de passifs inconnus, tandis que les vendeurs préfèrent souvent les ventes d'actions spécifiquement pour accéder à l'ECGC. Pour une entreprise de bars à café à une seule unité, les montants en jeu peuvent être suffisamment modestes pour que cette distinction importe moins, mais pour un investisseur qui a constitué un portefeuille de plusieurs unités sur plusieurs années, la structure de vente peut avoir une incidence significative sur le résultat après impôt.
Compte tenu de la nature technique de ces règles et du fait que la qualification dépend de votre situation financière complète, il s'agit véritablement d'une conversation pour un CPA, un Expert en évaluation d'entreprises ou un avocat fiscaliste, et non de quelque chose à finaliser en se basant uniquement sur des conseils généraux, y compris cet article.
Un Exemple concret: Valoriser un Portefeuille de Cafés à Trois Machines
Les pourcentages abstraits sont plus faciles à comprendre avec des nombres réels attachés. Ce qui suit est un exemple illustratif et hypothétique et non une transaction réelle montrant comment l'évaluation basée sur la SDE pourrait fonctionner pour un petit portefeuille.
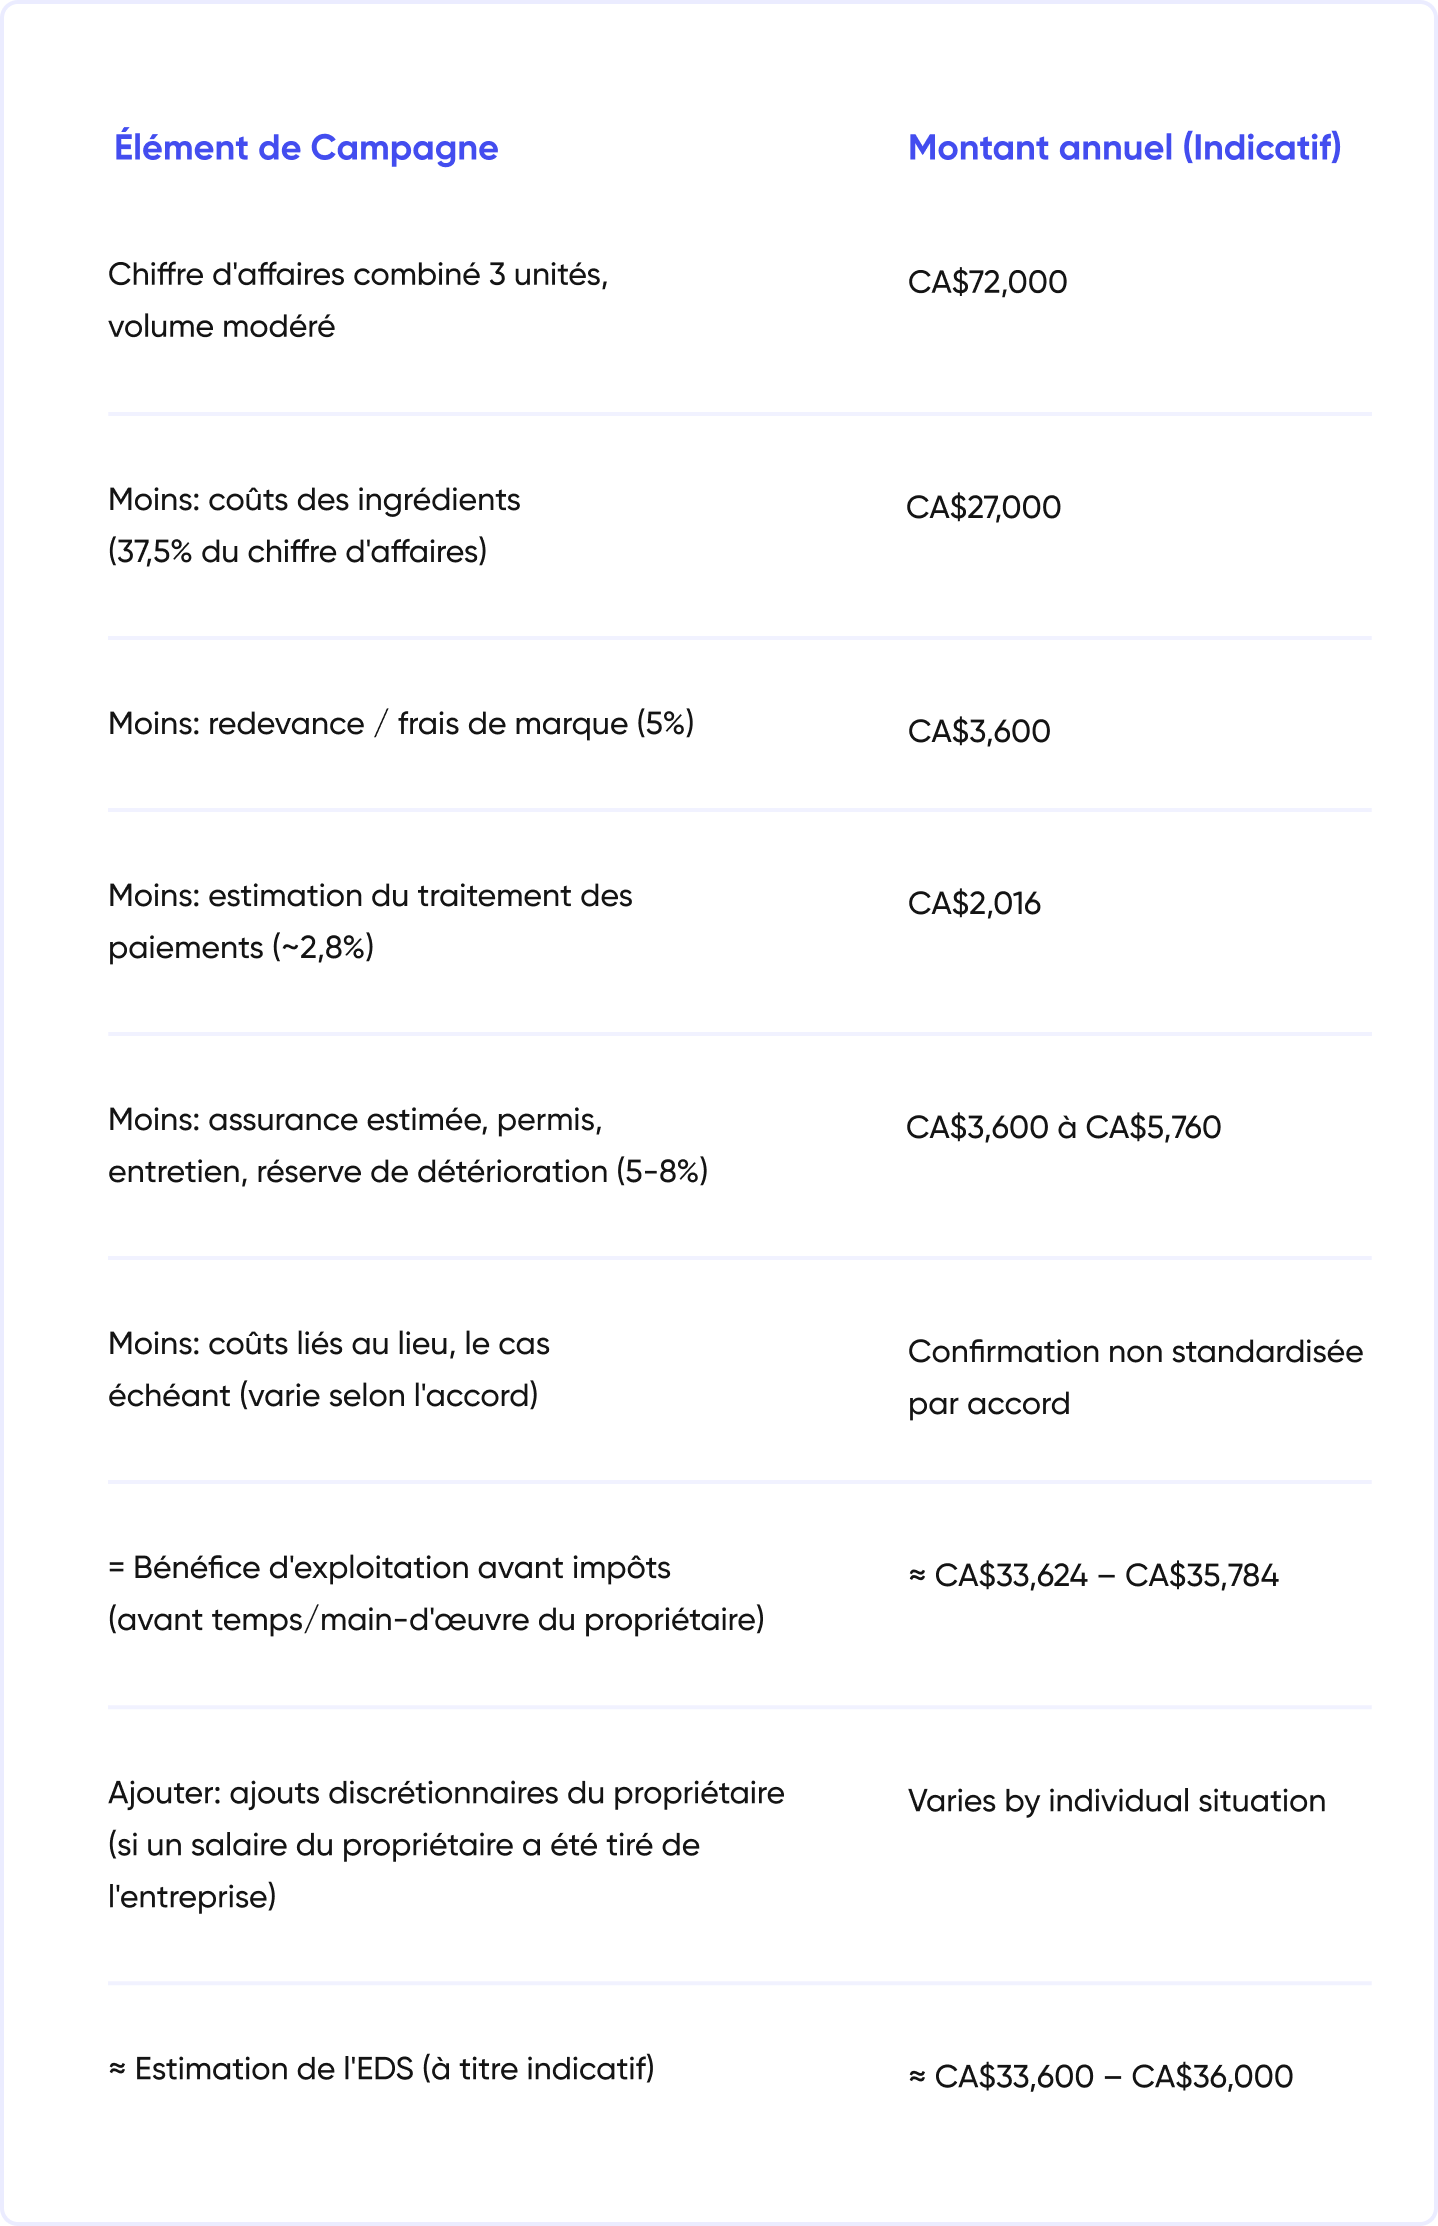
En appliquant la fourchette multiple générale de SDE discutée précédemment, généralement 2x à 3x pour les petites entreprises exploitées par leur propriétaire, ce portefeuille illustratif de trois unités pourrait valoir dans une large fourchette d'environ 67 000 CA CA à 108 000 CA CA sur la base des bénéfices, avant de tenir compte de la force spécifique des accords sur les sites, de l'âge des machines et de la concentration des emplacements discutés ci-dessus. Ce chiffre doit également être comparé à une évaluation basée sur les actifs, à la valeur de revente dépréciée de trois unités de barres intelligentes physiques, ainsi qu'à toute durée de vie utile restante, car un acheteur ne paiera généralement pas plus pour le flux de bénéfices que les actifs sous-jacents coûteraient simplement à remplacer, et un vendeur ne devrait pas accepter moins que la valeur indépendante des actifs. Lorsque les chiffres basés sur les bénéfices et sur les actifs divergent considérablement, cet écart est exactement le genre de chose qu'un expert en évaluation d'entreprises est engagé pour résoudre.
Le but de cet exemple n'est pas les chiffres en dollars spécifiques que chaque entreprise réelle différera, mais le processus: les revenus seuls ne déterminent pas le prix de vente. Un acheteur achète des flux de trésorerie futurs transférables, et chaque déduction ci-dessus représente un coût réel qui réduit ce que vaut réellement ce flux de trésorerie.
Le but de cet exemple n'est pas les chiffres en dollars spécifiques que chaque entreprise réelle différera, mais le processus: les revenus seuls ne déterminent pas le prix de vente. Un acheteur achète des flux de trésorerie futurs transférables, et chaque déduction ci-dessus représente un coût réel qui réduit ce que vaut réellement ce flux de trésorerie.
Un Calendrier De Sortie Illustratif Et Non un Calendrier Garanti
Les étapes ci-dessous sont tirées des directives générales sur la vente des petites entreprises canadiennes et représentent une séquence typique d'étapes, et non un calendrier prévisible ou garanti. En pratique, une vente peut prendre beaucoup plus de temps en raison des retards de financement de l'acheteur, des négociations juridiques, des résultats d'inspection de l'équipement, des exigences de consentement du lieu, des désaccords d'évaluation ou de la planification fiscale qui nécessite une restructuration bien avant la vente.
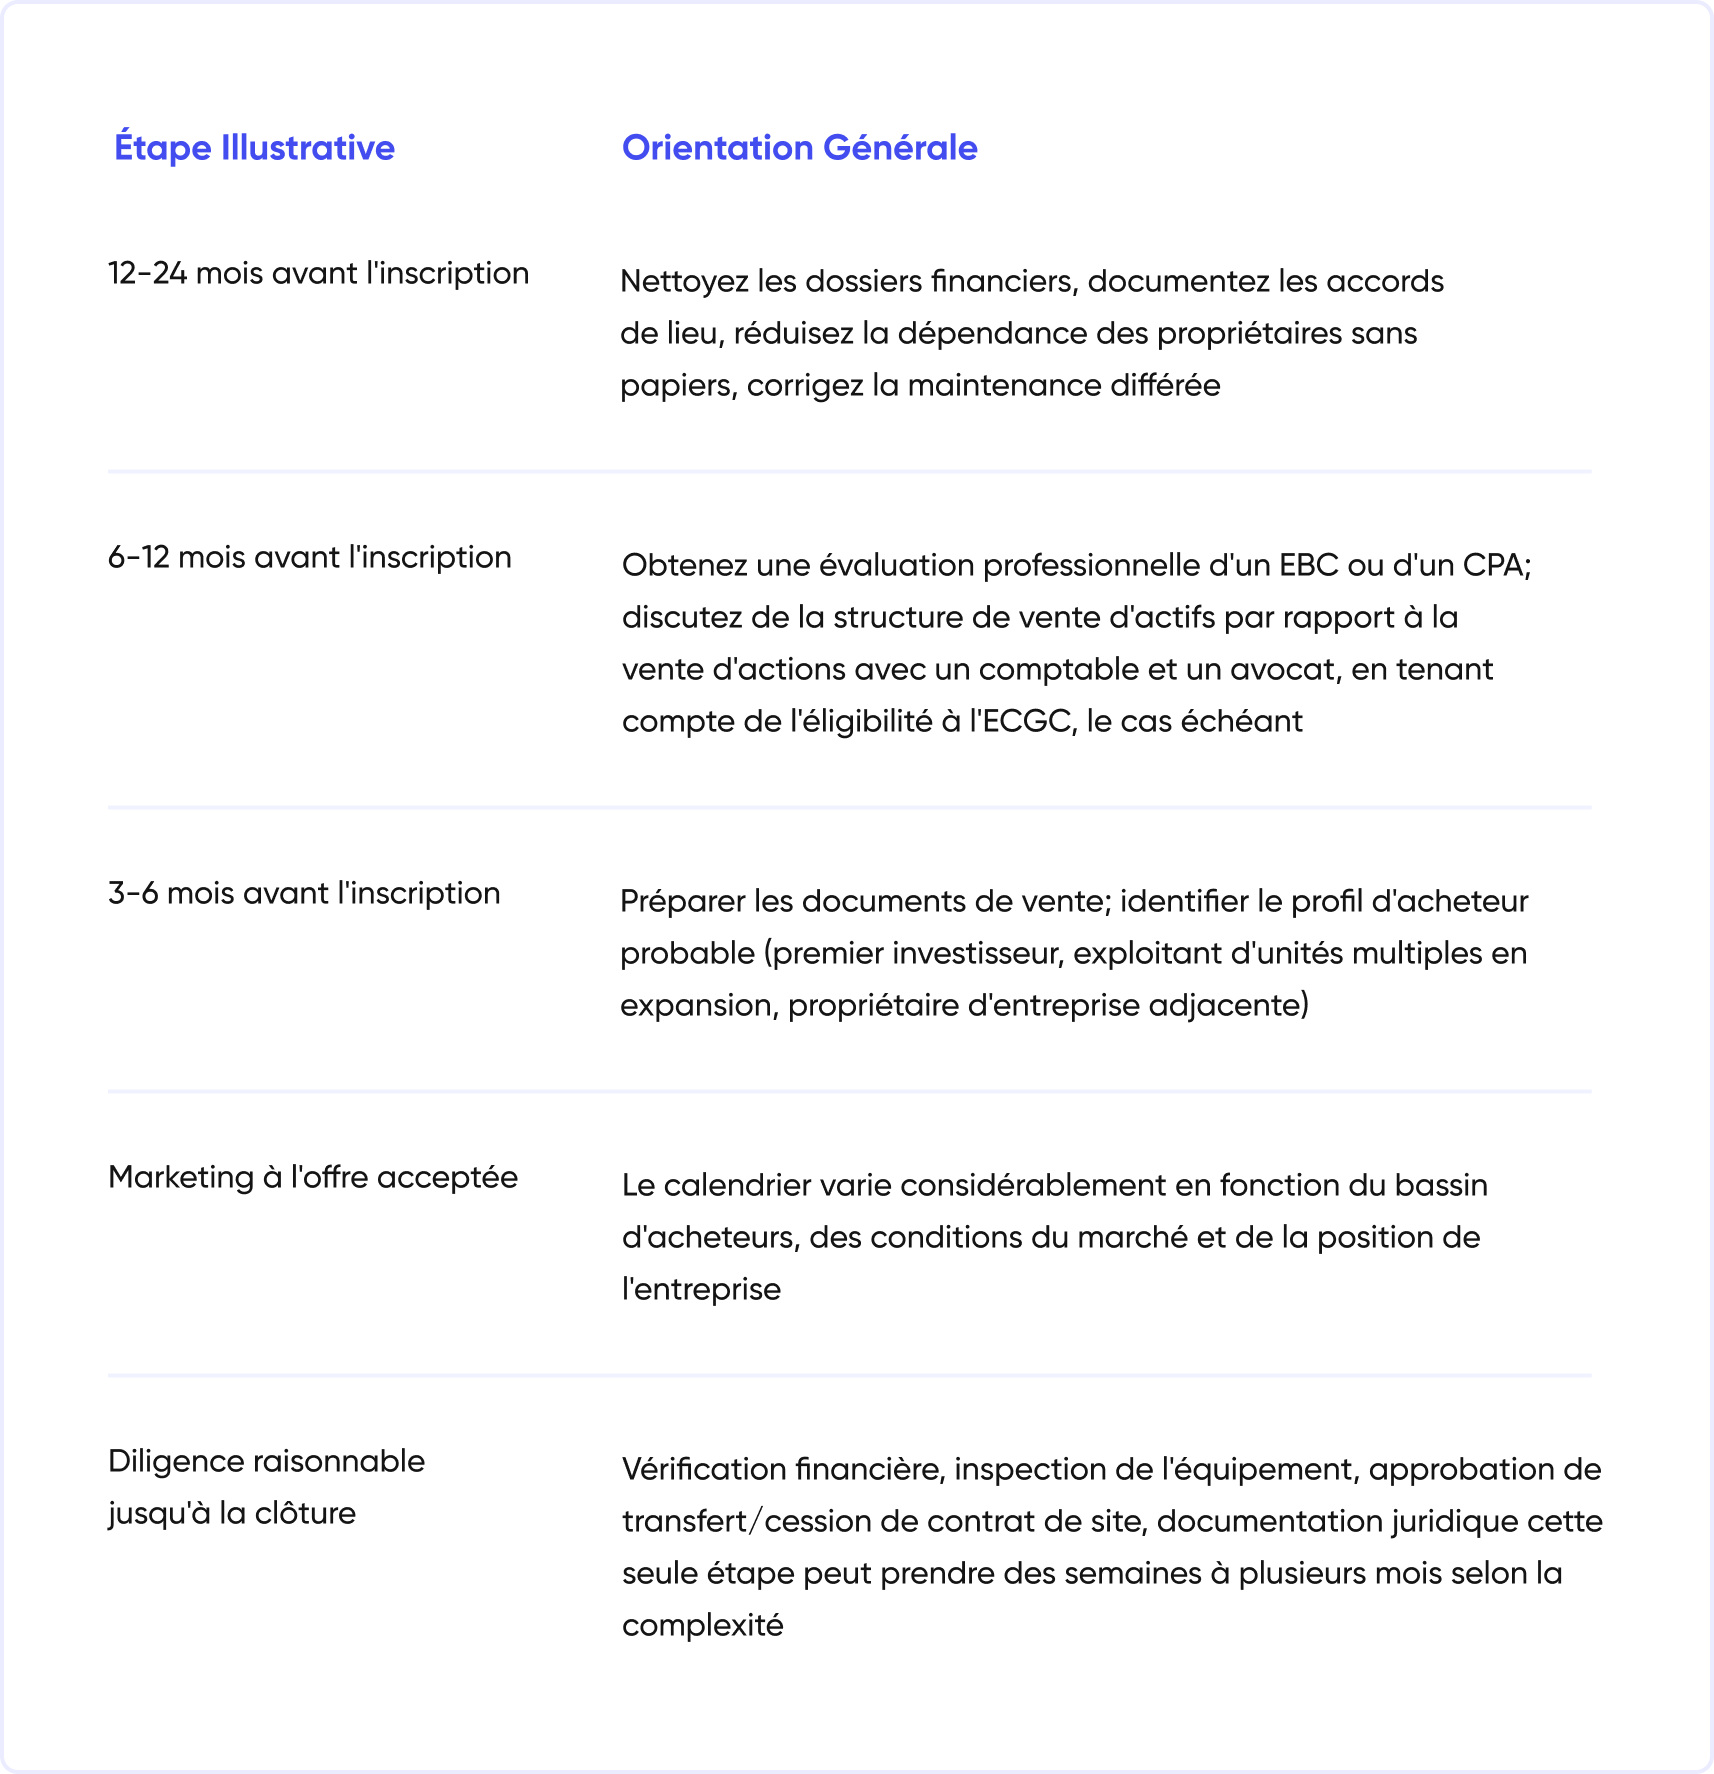
Les structures de transaction varient également. Au - delà d'une simple vente d'actifs ou d'actions, les transactions incluent parfois un financement du vendeur (le vendeur accepte des paiements au fil du temps plutôt qu'une somme forfaitaire), une retenue (une partie du prix retenue en attendant la performance après-vente ou la résolution du problème), un earn-out (paiement supplémentaire conditionnel à ce que l'entreprise atteigne les objectifs convenus après la vente), ou une période de transition négociée pendant laquelle le vendeur assiste l'acheteur pendant un temps défini après la clôture. La structure qui s'applique dépend de la négociation entre les parties et doit être discutée avec un conseiller juridique.
Des Mesures pratiques Qui Tendent à Favoriser une Valorisation plus Forte
Quelques pratiques cohérentes, appliquées tout au long de la propriété plutôt que assemblées à la dernière minute, ont tendance à être les plus importantes:
Les partenaires de Touch Coffee ont accès au tableau de bord des performances utilisé pour le suivi quotidien, qui, selon Touch Coffee, peut également servir d'historique des performances au fil du temps. Comme pour tous les chiffres de cet article, les caractéristiques spécifiques du reporting et leur adéquation à des fins d'évaluation doivent être confirmées directement auprès de l'équipe Touch Coffee et, le cas échéant, de votre propre comptable.
- Conservez des enregistrements détaillés des performances dès le premier jour. Les tasses mensuelles vendues, les revenus et tout changement d'emplacement constituent l'historique des performances qu'un acheteur ou un évaluateur demandera le type de documentation qui est beaucoup plus facile à maintenir en permanence qu'à reconstruire après coup
- Entretenez l'équipement de manière proactive et non réactive. Un historique de maintenance documenté renforce la confiance de l'acheteur plus qu'un dossier de service peu clair
- Formaliser la relation de lieu par écrit. Un accord clair avec des droits de cession, idéalement avec un temps restant significatif, vaut plus pour un acheteur qu'un accord informel, même fort
- Tenez compte du calendrier par rapport aux renouvellements des accords sur les sites. Vendre peu de temps après avoir obtenu un nouveau terme pluriannuel est généralement perçu de manière plus favorable que de vendre près d'une date de renouvellement incertaine
- Si vous utilisez plusieurs unités, conservez les enregistrements séparés par emplacement. Un acheteur peut souhaiter que le portefeuille complet ou uniquement les emplacements les plus performants soient organisés, des enregistrements spécifiques à l'emplacement prennent en charge l'un ou l'autre résultat
Les partenaires de Touch Coffee ont accès au tableau de bord des performances utilisé pour le suivi quotidien, qui, selon Touch Coffee, peut également servir d'historique des performances au fil du temps. Comme pour tous les chiffres de cet article, les caractéristiques spécifiques du reporting et leur adéquation à des fins d'évaluation doivent être confirmées directement auprès de l'équipe Touch Coffee et, le cas échéant, de votre propre comptable.
Qui Achète Généralement une Entreprise de Bar à Café Automatisé
Comprendre votre bassin d'acheteurs potentiels façonne la façon dont vous vous préparez. Sur la base des tendances générales du marché de la revente au détail sans surveillance, les acheteurs ont tendance à appartenir à quelques grandes catégories:
Chaque type d'acheteur pèse différents facteurs; un premier acheteur est plus sensible à la documentation et au risque perçu, tandis qu'un opérateur expérimenté se concentre davantage sur les chiffres sous-jacents et les conditions de l'accord sur le lieu.
- Les nouveaux investisseurs entrant dans la catégorie à la recherche d'une unité établie et éprouvée en termes de revenus plutôt que de partir d'un emplacement non éprouvé
- Les exploitants d'unités multiples existants élargissant leur portefeuille sont souvent en mesure de procéder efficacement à la diligence raisonnable car ils comprennent déjà le modèle d'exploitation
- Diversification des propriétaires d'entreprises adjacentes par exemple, le propriétaire d'une entreprise voisine qui voit de la valeur dans l'acquisition d'une unité déjà placée dans un endroit qu'il comprend
Chaque type d'acheteur pèse différents facteurs; un premier acheteur est plus sensible à la documentation et au risque perçu, tandis qu'un opérateur expérimenté se concentre davantage sur les chiffres sous-jacents et les conditions de l'accord sur le lieu.
Planifiez Votre Sortie Dès Le Premier Jour, Pas Seulement Votre Entrée
Selon Touch Coffee, les partenaires les mieux placés pour une sortie éventuelle solide sont ceux qui traitent la documentation, la maintenance et la gestion des relations avec les sites comme des priorités permanentes dès le départ, et non des tâches à accomplir lorsqu'une vente est déjà en cours.
Si vous évaluez la catégorie des idées d'entreprise de distributeurs automatiques ou de petites entreprises et que vous souhaitez comprendre à quoi ressemble une entrée bien documentée, discutez avec l'équipe Touch Coffee du tableau de bord des partenaires et de l'infrastructure de support disponible dès le premier jour de propriété.
Si vous êtes déjà un partenaire Touch Coffee qui commence à réfléchir à votre propre calendrier de sortie, contactez notre équipe, nous pouvons vous orienter vers les données de performance qui importeront le plus, et nous vous encourageons à les associer aux conseils d'un CPA, d'un CBV ou d'un avocat fiscaliste pour les parties de cette décision qui sont spécifiques à votre situation.
Si vous évaluez la catégorie des idées d'entreprise de distributeurs automatiques ou de petites entreprises et que vous souhaitez comprendre à quoi ressemble une entrée bien documentée, discutez avec l'équipe Touch Coffee du tableau de bord des partenaires et de l'infrastructure de support disponible dès le premier jour de propriété.
Si vous êtes déjà un partenaire Touch Coffee qui commence à réfléchir à votre propre calendrier de sortie, contactez notre équipe, nous pouvons vous orienter vers les données de performance qui importeront le plus, et nous vous encourageons à les associer aux conseils d'un CPA, d'un CBV ou d'un avocat fiscaliste pour les parties de cette décision qui sont spécifiques à votre situation.